Domain mysocialsecurity.de kaufen?
Wir ziehen mit dem Projekt
mysocialsecurity.de um.
Sind Sie am Kauf der Domain
mysocialsecurity.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mysocialsecurity.de kaufen?
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
Ist Sozialversicherung gleich Rentenversicherung?
Ist Sozialversicherung gleich Rentenversicherung? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter auch die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Krankenversicherung, die Arbeitslosenversicherung und die Unfallversicherung. Jeder Bereich hat spezifische Leistungen und Voraussetzungen, die sich voneinander unterscheiden. Insgesamt sollen die verschiedenen Zweige der Sozialversicherung dazu beitragen, die soziale Sicherheit der Bürgerinnen und Bürger zu gewährleisten. **
Ähnliche Suchbegriffe für Emotionale Regulierung
Top-Angebote
Produkte zum Begriff Emotionale Regulierung:

-
Ist Sozialversicherung und Rentenversicherung das gleiche?
Ist Sozialversicherung und Rentenversicherung das gleiche? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Kranken-, Unfall- und Arbeitslosenversicherung. Insgesamt dienen sowohl Sozialversicherung als auch Rentenversicherung dazu, soziale Risiken abzusichern und die soziale Sicherheit der Bürger zu gewährleisten. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung?
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Pflegebedürftigkeit absichert. Die Rentenversicherung hingegen ist speziell darauf ausgerichtet, Einkommensausfälle im Alter abzufedern. Während die Sozialversicherung also einen breiteren Schutz bietet, konzentriert sich die Rentenversicherung ausschließlich auf die Absicherung im Alter. Beide Systeme sind in Deutschland gesetzlich verankert und dienen der sozialen Sicherung der Bevölkerung. **
-
Wie kann man als Unfallbeteiligter eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung erreichen?
Um eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung zu erreichen, sollte man den Unfall umgehend der eigenen Versicherung melden und alle relevanten Informationen wie Fotos, Zeugenaussagen und Polizeiberichte sammeln. Zudem ist es wichtig, kooperativ und transparent mit der Versicherung zu kommunizieren und alle erforderlichen Unterlagen zeitnah einzureichen. Bei Unstimmigkeiten oder Problemen kann es hilfreich sein, sich an einen Anwalt für Verkehrsrecht zu wenden. **


Wie kann man im Falle eines Schadens die Regulierung durch die Versicherung am effektivsten und schnellsten durchführen?
Um die Regulierung durch die Versicherung effektiv und schnell durchzuführen, sollte man den Schaden sofort der Versicherung melden und alle relevanten Informationen bereithalten. Zudem ist es wichtig, alle erforderlichen Dokumente wie Polizeiberichte oder Kostenvoranschläge schnellstmöglich einzureichen. Eine offene und kooperative Kommunikation mit der Versicherung kann ebenfalls dazu beitragen, den Regulierungsprozess zu beschleunigen. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Top-Angebote
Produkte zum Begriff Emotionale Regulierung:
-
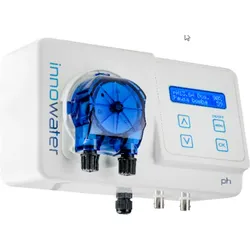
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
-
Ist Sozialversicherung gleich Rentenversicherung?
Ist Sozialversicherung gleich Rentenversicherung? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter auch die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Krankenversicherung, die Arbeitslosenversicherung und die Unfallversicherung. Jeder Bereich hat spezifische Leistungen und Voraussetzungen, die sich voneinander unterscheiden. Insgesamt sollen die verschiedenen Zweige der Sozialversicherung dazu beitragen, die soziale Sicherheit der Bürgerinnen und Bürger zu gewährleisten. **
-
Ist Sozialversicherung und Rentenversicherung das gleiche?
Ist Sozialversicherung und Rentenversicherung das gleiche? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Kranken-, Unfall- und Arbeitslosenversicherung. Insgesamt dienen sowohl Sozialversicherung als auch Rentenversicherung dazu, soziale Risiken abzusichern und die soziale Sicherheit der Bürger zu gewährleisten. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Ähnliche Suchbegriffe für Emotionale Regulierung
-
Bartens, Werner: Emotionale GewaltEmotionale Gewalt , Was uns wirklich weh tut: Kränkung, Demütigung, Liebesentzug und wie wir uns dagegen schützen , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 20180821, Produktform: Leinen, Autoren: Bartens, Werner, Seitenzahl/Blattzahl: 302, Keyword: Angst; Demütigung; Emotionen; Gefühle; Gewalt; Liebesentzug; Missachtung; Mobbing; Verachtung, Fachschema: Psychologie / Emotionen, Sexualität~Motiv (psychologisch)~Motivation~Gefühl / Selbstwertgefühl~Selbstwertgefühl~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychologie: Emotionen~Umgang mit persönlichen Problemen~Soft Skills und Umgang mit anderen Menschen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Durchsetzungsvermögen, Motivation und Selbstwertgefühl, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Berlin, Verlag: Rowohlt Berlin, Verlag: Rowohlt Berlin, Länge: 221, Breite: 145, Höhe: 27, Gewicht: 465, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung?
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Pflegebedürftigkeit absichert. Die Rentenversicherung hingegen ist speziell darauf ausgerichtet, Einkommensausfälle im Alter abzufedern. Während die Sozialversicherung also einen breiteren Schutz bietet, konzentriert sich die Rentenversicherung ausschließlich auf die Absicherung im Alter. Beide Systeme sind in Deutschland gesetzlich verankert und dienen der sozialen Sicherung der Bevölkerung. **
-
Wie kann man als Unfallbeteiligter eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung erreichen?
Um eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung zu erreichen, sollte man den Unfall umgehend der eigenen Versicherung melden und alle relevanten Informationen wie Fotos, Zeugenaussagen und Polizeiberichte sammeln. Zudem ist es wichtig, kooperativ und transparent mit der Versicherung zu kommunizieren und alle erforderlichen Unterlagen zeitnah einzureichen. Bei Unstimmigkeiten oder Problemen kann es hilfreich sein, sich an einen Anwalt für Verkehrsrecht zu wenden. **
-
Wie kann man im Falle eines Schadens die Regulierung durch die Versicherung am effektivsten und schnellsten durchführen?
Um die Regulierung durch die Versicherung effektiv und schnell durchzuführen, sollte man den Schaden sofort der Versicherung melden und alle relevanten Informationen bereithalten. Zudem ist es wichtig, alle erforderlichen Dokumente wie Polizeiberichte oder Kostenvoranschläge schnellstmöglich einzureichen. Eine offene und kooperative Kommunikation mit der Versicherung kann ebenfalls dazu beitragen, den Regulierungsprozess zu beschleunigen. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.